
印度举报人政策与监察机制:2013年《公司法》与SEBI LODR合规要求…
印度的公司治理框架,主要根据2013年《公司法》和2015年SEBI LODR规定,强制要求上市公司和某些非上市公司设立监察机制。这些政策旨在让董事、员工和其他利益相关者在不担心报复的情况下,举报涉嫌不当行为、欺诈和不道德行为,以加强内部控制。
印度的公司治理法定框架包括设立监察机制的具体要求,这些机制通常被称为举报人政策。这些条款主要载于2013年《公司法》第177(9)和177(10)条,并结合2014年《公司(董事会会议及其权力)规则》第7条。其目标是为董事、员工和其他利益相关者提供一个渠道,让他们在不担心报复的情况下,举报组织内有关不当行为、欺诈或不道德行为的真实疑虑。
设立此类机制的规定并非上市公司专有。规则第7条列出了必须设立监察机制的其他类别公司,包括根据其存款活动或未偿还借款而定的某些非上市公司。不属于这些规定类别的公司仍可自愿采纳举报人政策,作为其内部治理和合规框架的一部分。
对于上市公司,监管框架超越了《公司法》。2015年SEBI(上市义务和披露要求)规定(LODR规定)第22条规定,每个上市公司都必须制定监察机制。此机制必须提供足够的保障,防止任何使用该机制的董事、员工或其他人士遭受报复。在适当或特殊情况下,它还必须提供直接接触审计委员会主席的途径,为关键报告提供高层渠道。
此外,LODR规定第4(2)(d)(iv)条概述了与利益相关者相关的公司治理原则,要求上市公司设计有效的监察机制或举报人政策。这确保了利益相关者,包括个体员工及其代表机构,可以自由地就非法或不道德行为表达疑虑,将报告范围扩展到正式的员工流程之外。
这些机制的监督方式各不相同。如果公司需要设立审计委员会,该委员会必须监督监察机制。如果委员会成员在特定事项中存在利益冲突,他们必须回避。对于规则第7条涵盖的其他公司,董事会必须提名一名董事履行审计委员会的职责,以便向其报告疑虑。虽然这些条款确立了最低要求,但组织在设计其具体报告渠道和内部保障措施方面仍保留相当大的酌情权。
分享这篇文章
相关文章
6 则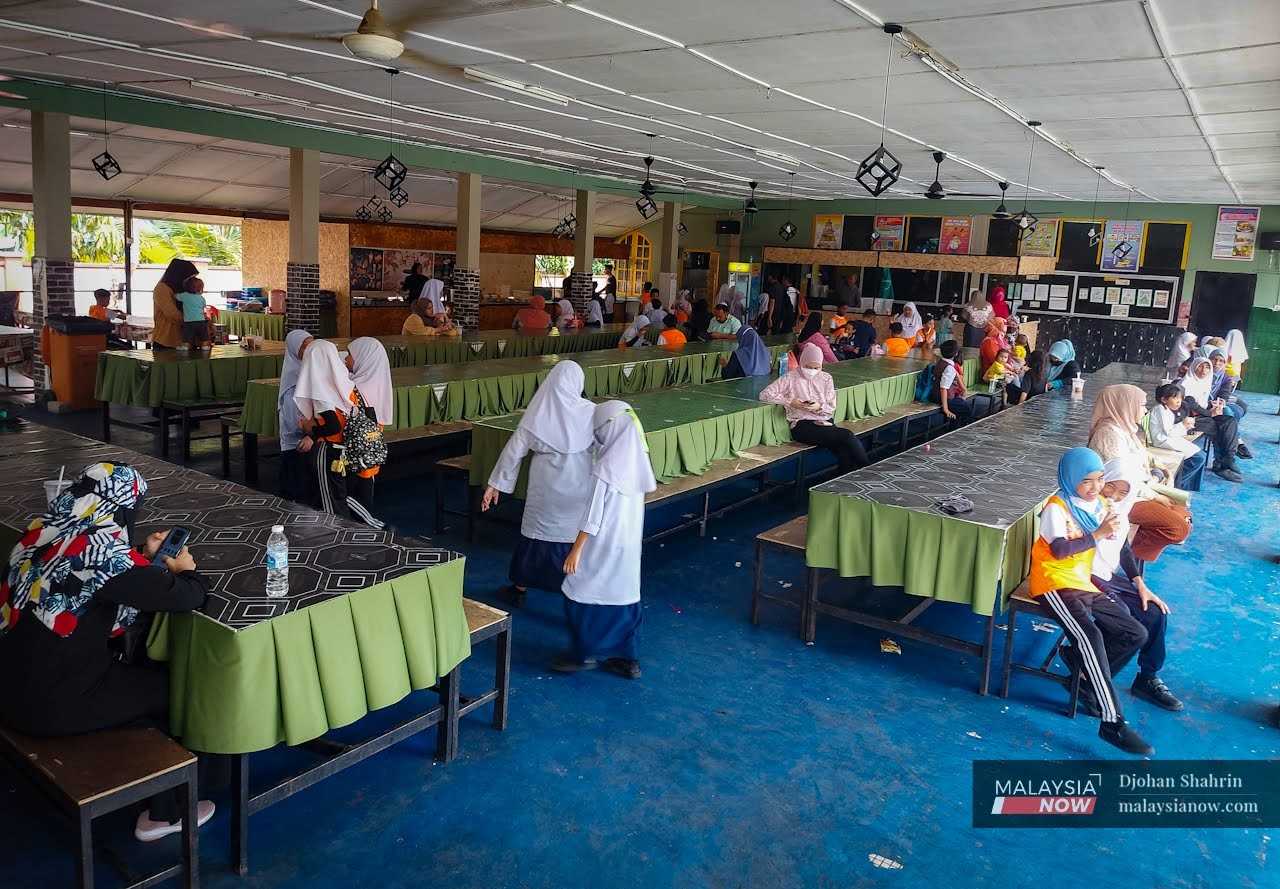
教育部13亿令吉学校膳食合同惹质疑
Our past reporting questioned a large education ministry contract, echoing the need for robust whistleblower policies.

Superhuman 将其 Go 助理推广至各处
积压如山:印度为何需要AI拯救答卷评分?
Anthropic历史性首次亮相 将人工智能的承诺与风险带上华尔街考验
Anthropic 筹集 813 亿美元,超越 Elon Musk 成为最大 IPO 纪录保持者,随后向 SpaceX 支付数十亿美元
